El caso hidrocarburos ya no termina en las estaciones de servicio españolas. Una investigación bancaria iniciada en Portugal ha permitido reconstruir un circuito de casi 28 millones de euros que salió de empresas españolas, atravesó sociedades portuguesas y terminó parcialmente de vuelta en España, en Reino Unido y en otras jurisdicciones.
MADRID / LISBOA · 13 SEP 2026 — EL ESTÁNDAR
Portugal no empezó investigando a Aldama: empezó investigando transferencias
El nuevo frente del caso no nació de una declaración política ni de una confesión.
Nació en los bancos.
Las instituciones financieras portuguesas comunicaron operaciones de gran volumen procedentes de España dentro de sus sistemas de prevención del blanqueo. A partir de esas alertas, la delegación portuguesa de la Fiscalía Europea abrió una investigación para determinar qué actividad justificaba que empresas españolas de combustibles enviaran millones de euros a sociedades portuguesas.
El resultado fue un circuito de aproximadamente 27,9 millones entre 2022 y 2024.
Cuatro empresas españolas en el origen
Según el decreto de la Fiscalía Europea difundido por EFE y otros medios, las transferencias partieron de cuatro empresas españolas vinculadas al comercio de combustibles: Canary Islands, Salamanca Fuel, Casmar Hidrocarburos y Obaoil 3000.
La hipótesis del Ministerio Público europeo es que las compañías utilizaron sociedades portuguesas para aparentar pagos por suministros y hacer circular ganancias generadas por un fraude de IVA cometido en España.
El mecanismo investigado no consiste simplemente en sacar dinero del país. Consiste en darle una explicación comercial aparente, moverlo a otra jurisdicción y permitir que una parte vuelva después a España con mayor distancia respecto del origen.
Atmosferaudaz: 7,4 millones y un vínculo directo con Aldama
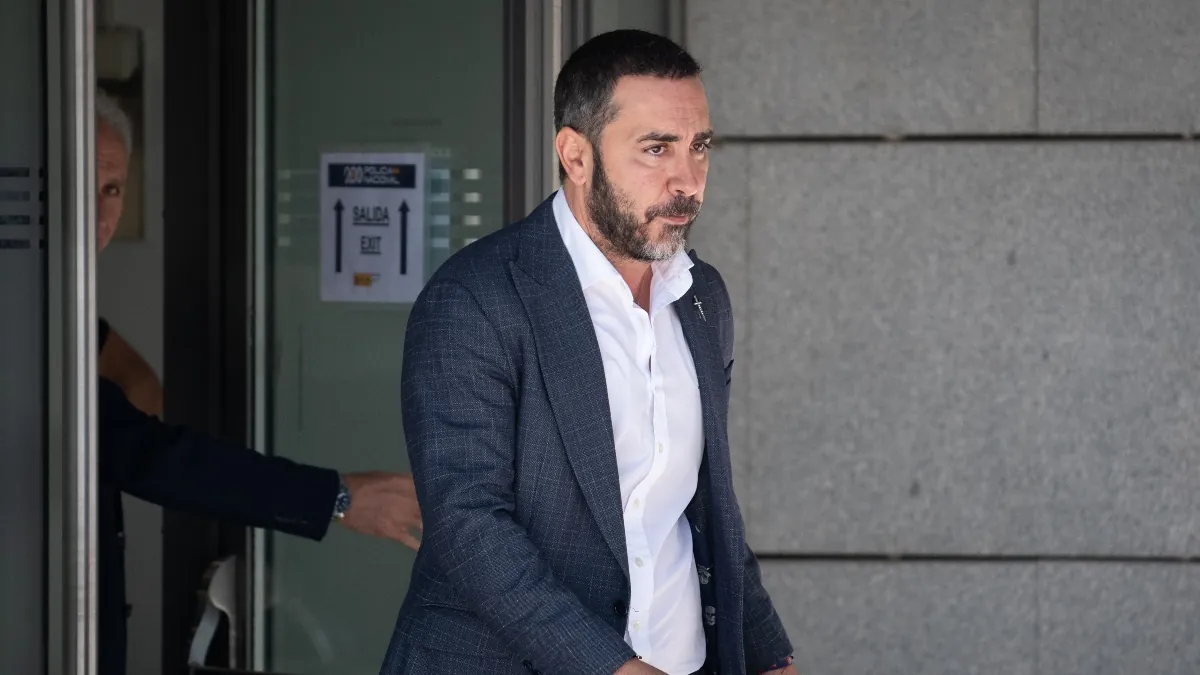
El nombre de Víctor de Aldama aparece de forma especialmente clara a través de Atmosferaudaz Unipessoal.
La Fiscalía Europea atribuye a Aldama la condición de único accionista de esta sociedad portuguesa, constituida en agosto de 2022 para prestar servicios de consultoría y operar en compraventa y gestión inmobiliaria.
Entre enero de 2022 y noviembre de 2023, sus cuatro cuentas bancarias recibieron 7.427.023 euros procedentes de empresas relacionadas con el circuito investigado.
El problema para los investigadores es la correspondencia económica.
No consta que Atmosferaudaz comprara inmuebles en Portugal. Sus cuentas tampoco reflejan compras de combustible que expliquen pagos por supuestos suministros a clientes del sector.
En cambio, aparecen pagos de vehículos, arrendamientos y transferencias hacia España.
Para la Fiscalía Europea, ese patrón genera la sospecha de que la sociedad funcionaba como parte de un circuito de utilización y retorno de ganancias procedentes del fraude del IVA.
El mapa: 9 millones vuelven a España
El dinero no terminó en Portugal.
De los 27,9 millones rastreados, la Fiscalía Europea calcula que al menos nueve millones regresaron a cuentas bancarias españolas.
Éste es quizá el dato más relevante de todo el esquema.
Si el dinero sale de una empresa española como aparente pago comercial, circula por una sociedad portuguesa y después vuelve a España, la investigación debe responder qué servicio real justifica el viaje financiero.
El retorno por sí mismo no prueba blanqueo. Pero combinado con empresas sin actividad compatible, ausencia de facturas o conceptos comerciales incongruentes, se convierte en un patrón que las autoridades consideran sospechoso.
Reino Unido y criptoactivos: otros tres millones
Otros aproximadamente tres millones de euros fueron enviados al Reino Unido.
La documentación difundida señala que parte de esos movimientos utilizó intermediarios o brókeres relacionados con criptoactivos.
El artículo no convierte por ello las criptomonedas en sinónimo de blanqueo. El punto probatorio es otro: el dinero continuó fragmentándose y cruzando jurisdicciones, aumentando la complejidad de su trazabilidad.
Una investigación financiera internacional no sigue sólo cuentas. Sigue beneficiarios, sociedades, facturas, instrumentos de pago y la lógica económica que debería existir detrás de cada movimiento.
Polonia, Francia, Bélgica, Lituania, Italia, Alemania, Uruguay
Otros tres millones aproximados fueron dispersados hacia cuentas abiertas en múltiples jurisdicciones.
Entre las citadas en la documentación se encuentran Polonia, Francia, Bélgica, Lituania, Italia, Alemania y Uruguay.
La dispersión internacional es importante por dos razones.
Primero, obliga a multiplicar solicitudes de información y cooperación judicial.
Segundo, dificulta reconstruir rápidamente quién termina beneficiándose del dinero.
Cada transferencia puede tener un concepto formalmente plausible. El trabajo de los investigadores consiste en comprobar si detrás existe una operación real.
Portugal retuvo 13 millones y consiguió incautar 11,8
Una parte muy relevante del dinero no salió del sistema portugués.
Alrededor de 13 millones de euros permanecieron en Portugal y aproximadamente 11,8 millones fueron incautados dentro del caso, según la Fiscalía Europea.
Es el resultado patrimonial más concreto de esta rama de la investigación.
El dinero congelado queda ahora vinculado al procedimiento mientras se determina su naturaleza, procedencia y eventual destino judicial.
La Fiscalía Europea puso esos saldos a disposición del juez español al considerar que el delito fiscal precedente se habría cometido en España.
Labirinto da Bruma: diez millones sin facturas declaradas
Atmosferaudaz no es la única sociedad portuguesa que llamó la atención.
Labirinto da Bruma, constituida en 2023 y administrada por una ciudadana brasileña con permiso de residencia como estudiante según la documentación publicada, recibió alrededor de diez millones de euros procedentes de Obaoil 3000 mediante múltiples transferencias.
Los investigadores no localizaron facturas declaradas ante las autoridades fiscales portuguesas capaces de justificar esos ingresos.
El dato no convierte automáticamente a su administradora en responsable penal de todo el circuito. Sí explica por qué la Fiscalía interpreta la sociedad como una posible pantalla dentro del esquema.
Cálculo Corrente: 5,9 millones y una actividad que no encaja
Otro ejemplo es Cálculo Corrente.
Su actividad declarada incluía fabricación de hormigón y transporte. Entre marzo y septiembre de 2023 recibió alrededor de 5,9 millones de euros procedentes de Salamanca Fuel y Obaoil 3000.
Según la información publicada sobre el decreto, declaró alrededor de 3,1 millones y los conceptos tampoco guardaban una correspondencia evidente con el negocio de combustibles de las sociedades ordenantes.
De nuevo, el patrón investigador no depende de una única transferencia. Depende de la divergencia entre objeto social, facturación, actividad declarada y movimientos bancarios.
27,9 millones no son 231,7 millones
Las cifras del caso pueden inducir a error si se mezclan.
Los 27,9 millones corresponden a la ramificación portuguesa identificada por la Fiscalía Europea.
El procedimiento que dirige Santiago Pedraz en España es mucho más amplio.
En junio de 2026, al prorrogar la instrucción hasta diciembre, la Audiencia Nacional seguía pendiente de analizar abundante documentación y órdenes europeas de investigación. La estimación atribuida a la UCO situaba ya el supuesto perjuicio fiscal global en 231,7 millones de euros entre 2021 y 2024.
Algunas informaciones sobre el decreto europeo continúan mencionando una cifra anterior de 182 millones.
El Estándar utiliza 231,7 millones como la estimación policial más reciente localizada, y mantiene 27,9 millones como el volumen específico del circuito portugués.
Cómo funciona el fraude del IVA que investiga la UCO
El esquema básico del fraude de hidrocarburos ayuda a comprender de dónde podría salir el dinero.
Una operadora mayorista compra combustible en depósito fiscal y no paga entonces el IVA como lo haría un comprador final. Después vende el producto a estaciones de servicio y repercute el impuesto.
El fraude aparece cuando la empresa cobra ese IVA pero no lo ingresa a Hacienda.
Las organizaciones han sofisticado el modelo mediante sociedades interpuestas y cadenas mercantiles que separan a quienes controlan realmente la operación de la empresa que termina incumpliendo la obligación tributaria.
Ésta es la estructura general descrita por la UCO. La responsabilidad concreta de cada investigado debe demostrarse individualmente.
La Fiscalía Europea entra porque el dinero cruzó la frontera
Portugal terminó concluyendo que el fraude fiscal precedente se habría cometido en España.
Ese punto explica el movimiento institucional.
La Fiscalía Europea portuguesa remitió la información a su delegación española y ésta, a su vez, la trasladó al juez Pedraz porque los nombres y sociedades coincidían con una investigación ya abierta en la Audiencia Nacional.
El caso ilustra para qué existe la Fiscalía Europea: una estructura societaria puede estar en España, las cuentas en Portugal y los beneficiarios o transferencias posteriores en media docena de países.
Sin una investigación transfronteriza, cada jurisdicción sólo vería una fracción.
INTELIGENCIA / INVESTIGACIÓN FORTIS
FORTIS clasifica la ruta portuguesa en cuatro capas financieras.
CAPA 1 — ORIGEN: empresas españolas del sector de combustibles generan o concentran los fondos investigados dentro del esquema de IVA.
CAPA 2 — JUSTIFICACIÓN APARENTE: pagos por supuestos suministros o servicios hacia sociedades portuguesas con actividad insuficiente, discordante o sin documentación fiscal equivalente.
CAPA 3 — DISPERSIÓN: cuentas portuguesas redistribuyen fondos hacia España, Reino Unido y otras jurisdicciones, fragmentando la trazabilidad.
CAPA 4 — INTEGRACIÓN/USO: vehículos, arrendamientos, inmuebles y transferencias posteriores convierten el flujo financiero en gasto o patrimonio.
Atmosferaudaz es especialmente relevante porque conecta directamente una sociedad atribuida a Aldama con 7,4 millones del circuito.
El P0 es ya contable: transferencia por transferencia, factura por factura, beneficiario por beneficiario.
Lo que falta para cerrar el circuito
El diagrama general ya existe. Lo que falta es individualizarlo.
¿Qué empresa española envió cada cantidad? ¿Qué sociedad portuguesa la recibió? ¿Qué factura alegó? ¿Quién autorizó la transferencia? ¿Qué actividad real se prestó? ¿A qué cuenta pasó después? ¿Quién controlaba al beneficiario final?
Esas preguntas separarán una estructura comercial irregular de una red de blanqueo penalmente acreditada.
También permitirán fijar cuánto dinero del circuito puede atribuirse personalmente a Aldama y cuánto corresponde a otros empresarios investigados.
Sin ese nivel de granularidad, 27,9 millones es una ruta. Con él, puede convertirse en prueba.
Conclusión: Portugal ha dejado de ser una nota al pie
El caso hidrocarburos nació como un fraude fiscal español, pero el dinero no respetó la frontera.
Portugal detectó las transferencias, congeló millones y devolvió a España una fotografía financiera que la Audiencia Nacional todavía no tenía completa.
Atmosferaudaz sitúa a Aldama dentro de esa fotografía. Las sociedades portuguesas aportan las estaciones intermedias. Los nueve millones que regresaron a España cierran parcialmente el círculo.
Ahora la instrucción debe decidir qué parte de ese recorrido fue actividad empresarial real y qué parte fue diseñada para lavar o recuperar el beneficio de un fraude fiscal.
El dinero ya tiene mapa. Falta que el juez convierta ese mapa en responsabilidad penal.